
AT99存款後沒看到餘額?先做交易紀錄與帳戶核對
付款後餘額沒更新,先比付款端結果、平台交易編號、帳戶與錢包;不要再付一次來測試第一筆是否成功。
內容核對:2026年10月2日。原始整理日期:2026年9月3日。文中數字與帳務片段如標示示例,均非平台實測或真實交易。
錢轉出去,頁面卻沒顯示,這種時候最容易慌,也最容易被一句「再補一筆就好了」帶著走。先不要重複付款,先把銀行、平台、時間和交易編號整理在同一張表裡。
建立存款未入帳的安全排查順序,避免在資訊不清楚時重複轉帳或傳送敏感資料。 本文只整理可執行的核對與理解方法,不把未經站方提供的優惠、牌照、提款時間、客服速度或遊戲結果寫成保證。
先講結論
存款異常時不要重複付款;先把付款端、平台端、時間和交易識別碼四份紀錄對在一起,才能知道是延遲、填錯還是需要申訴。
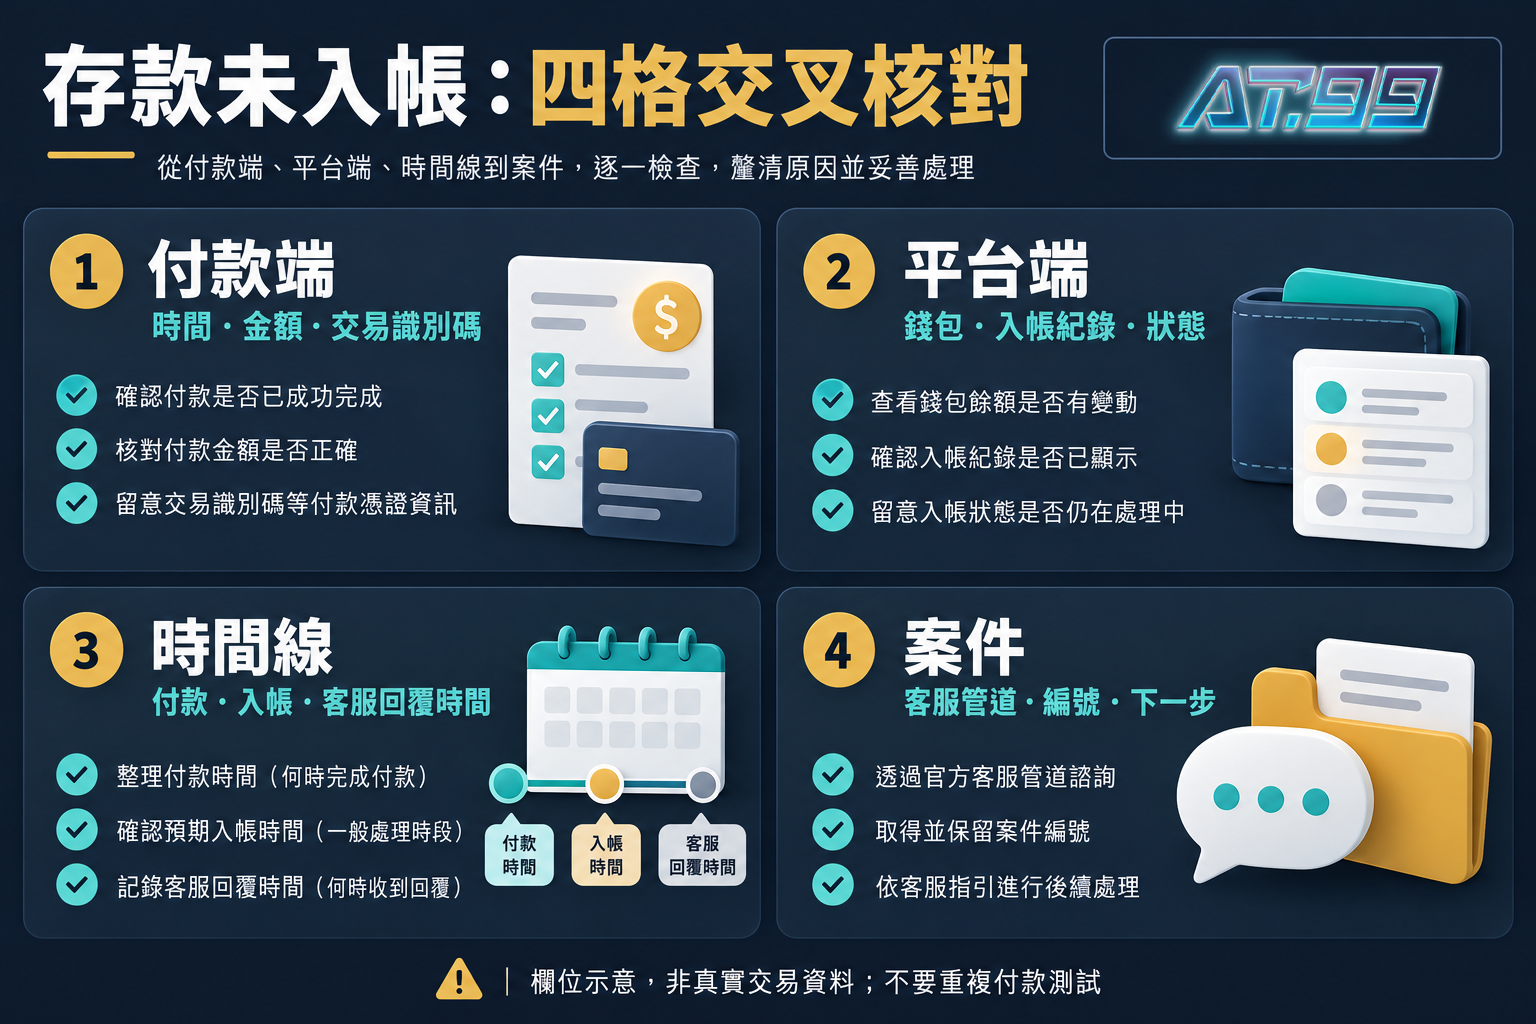
存款四格對帳
| 檢查欄位 | 要確認什麼 | 看到什麼先停 |
|---|---|---|
| 付款端 | 時間、金額、末四碼或交易碼 | 要求完整網銀畫面或密碼 |
| 平台端 | 錢包、交易紀錄、狀態 | 只看首頁餘額不看明細 |
| 時間線 | 付款、入帳、客服回覆時間 | 用模糊印象重複操作 |
| 案件 | 客服管道、編號、下一步 | 私訊催補款或刪紀錄 |
先確認是不是看錯帳戶或錢包
先檢查登入的網域和帳戶,再看主錢包、遊戲錢包或交易紀錄的狀態。不同畫面可能有不同更新時間,但不能只靠猜。
若頁面顯示維護或錯誤,先記下時間和畫面,不要立刻重整、重轉或把付款截圖丟給陌生帳號。
付款證據要最小化
提供客服查核時,先詢問必要欄位。通常可先用時間、金額、交易識別碼或遮蔽後的末碼描述,不要交出網銀密碼、簡訊驗證碼和完整卡片資訊。
截圖要遮住帳號、餘額、姓名、地址和其他不相關交易。留下能定位案件的資訊就好。
不要用第二筆付款測試第一筆
第二筆交易只會讓對帳更複雜,還可能增加資金風險。先等正式客服回覆,或從金融機構確認交易狀態。
對方若說「先再轉一次才會退回」,要求他提供可保存的正式流程和依據;沒有核對前,不要照做。
把延遲與失敗分開
付款端已扣款、平台沒有紀錄、平台顯示處理中或交易被退回,處理方式可能不同。不要把所有狀態都叫做「沒入帳」。
記錄這個狀態差異,客服比較容易定位問題,金融機構也能更快判斷是否為付款端待處理。
看到這種情況,先按暫停
存款未入帳時,看到客服要求補款、交出驗證碼、提供完整網銀畫面或改用私人收款帳號,先停止。先做對帳,再決定要不要申訴。
實際操作順序
- 確認登入網域和目前帳戶、錢包。
- 記下付款時間、金額和交易識別資訊。
- 查平台交易紀錄,不只看首頁餘額。
- 用公開客服建立案件並只提供必要證據。
- 未釐清前不重複付款,必要時找金融機構。
同額兩筆交易,如何避免對錯筆
假設上午與下午各有一筆500元紀錄,金額相同不足以配對。先比日期時間、交易編號末碼、收款對象與付款端狀態,再找平台端相對應的紀錄。這是教學假帳,不含真實交易。
付款端顯示成功而平台仍處理中時,分別保留兩端原文,不把其中一端改寫成對方已確認。詢問重點是這個編號是否被收到,以及下一次可查詢的時間。
提供證明前遮住完整帳號、餘額與不相關交易;保留必要金額、時間及可核對編號。若被要求提供網銀密碼、OTP或另外付款解鎖,停止交付並從原付款機構的正式管道求證。
延伸閱讀
常見問題
存款沒入帳可以再轉一次嗎?
不建議。先確認第一筆交易狀態和案件處理方式,避免重複付款與後續對帳更複雜。
客服要完整轉帳截圖合理嗎?
先問必要欄位並遮蔽個資、餘額和不相關交易,不要提供網銀密碼或驗證碼。
平台顯示處理中代表錢不見了嗎?
不能直接下結論。先保留時間線與交易狀態,分別向站方和付款機構確認。
查核說明與商業揭露
本文由AT99編輯群整理、由編輯審核組依台灣繁體中文可讀性與風險用語檢查。核對範圍包含 AT99 站點公開首頁、聯絡頁與隱私政策;外部參考頁只用來觀察讀者常見問題與文章節奏,不作為 ats family 的所有權或營運證據。
目前站方尚待補齊或核對作者姓名、服務條款、負責任娛樂政策、修正政策與外部註冊網域的商業關係。本文不以佣金、聯盟或合作關係作推薦依據;外部連結若仍存在,請先看清網域、條款與個資要求。
想回到站方公開入口?先把網址、客服與條款核對清楚,再決定要不要繼續。外部註冊連結的網域與適用規則,請以當期站方說明為準。